Bei unverschuldetem Unfall: Ihr Recht auf einen eigenen Sachverständigen.
Nach einem unverschuldeten Verkehrsunfall trägt in der Regel die gegnerische Haftpflichtversicherung sämtliche Kosten für das Sachverständigengutachten. Sie haben das Recht, einen unabhängigen Gutachter Ihrer Wahl zu beauftragen – und Sie sollten es nutzen.
Der Gutachter der Versicherung steht im Interessenkonflikt.
Der Sachverständige, den die gegnerische Versicherung schickt, wird von ihr beauftragt und bezahlt. In der Praxis führt das regelmäßig zu niedrigeren Schadenssummen, gekürzter Wertminderung, gestrichenen Verbringungs- und Beilackierungskosten sowie übersehenen Folgeschäden.
Ich vertrete ausschließlich Ihre Interessen, dokumentiere vollständig und setze Ihre Ansprüche konsequent durch.
Rechtsgrundlage ist § 249 BGB: Der Geschädigte ist so zu stellen, wie er ohne das schädigende Ereignis stünde. Der Bundesgerichtshof hat mehrfach bestätigt (u. a. VI ZR 67/06), dass Gutachterkosten zum ersatzfähigen Schaden gehören.
Welche Ansprüche habe ich?Was ein vollständiges Unfallgutachten enthält
- Beschreibung des Schadensherganges
- Reparaturkosten nach Herstellerrichtlinien
- Empfohlener Reparaturweg und voraussichtliche Reparaturdauer
- Wiederbeschaffungswert und Wiederbeschaffungsdauer
- Restwertermittlung bei Totalschaden
- Merkantile Wertminderung
- Nutzungsausfallentschädigung nach Fahrzeugklasse
- Umfassende Fotodokumentation (60 – 120 Bilder)
- Auslesen des Fehlerspeichers
- Plausibilitätsprüfung und Kompatibilitätsanalyse
- Prüfung sicherheitsrelevanter Bauteile
- Berechnung nach BVSK-Honorarumfrage
In diesen Fällen ist das Unfallgutachten Pflicht.
Reparaturkosten über 1.000 Euro
Oberhalb der Bagatellgrenze ist das Vollgutachten Standard – nur so werden Wertminderung und Folgeschäden ordentlich erfasst.
Neuwagen oder junge Gebrauchte
Bei Fahrzeugen unter fünf Jahren kann selbst ein kleiner Schaden zu einer erheblichen Wertminderung führen.
Strukturelle Schäden
Karosserieverformungen, Airbagauslösung, Achsschäden – hier braucht es fachliche Bewertung, nicht nur einen Kostenvoranschlag.
Streit über Schuldfrage
Ein Vollgutachten dient auch als Kompatibilitätsanalyse und trägt zur Klärung des Unfallhergangs bei.
Totalschaden vermutet
Wiederbeschaffungswert, Restwert und Reparaturkosten müssen sauber gegenübergestellt werden, bevor entschieden wird.
Personenschaden im Unfall
Sobald Verletzungen im Spiel sind, ist eine besonders sorgfältige Dokumentation aller Umstände geboten.
In vier Schritten zur Regulierung.
Anruf oder Anfrage
Sie melden den Schaden, ich kläre die wichtigsten Fragen direkt am Telefon und vereinbare den Termin.
Begutachtung vor Ort
Termin bei Ihnen, am Arbeitsplatz oder in der Werkstatt Ihrer Wahl. Dauer ca. 60 – 90 Minuten.
Erstellung des Gutachtens
Lückenlose Kalkulation und neutrale Bewertung aller Schadenspositionen. Fertigstellung in 2 – 3 Werktagen.
Versand & Regulierung
Das fertige Gutachten geht an Sie, Ihren Anwalt und die gegnerische Versicherung.
Präzise Messtechnik für jedes Detail.
Jeder Schaden wird mit professioneller Messtechnik dokumentiert. So entsteht ein Gutachten, das vor Versicherung und Gericht Bestand hat.
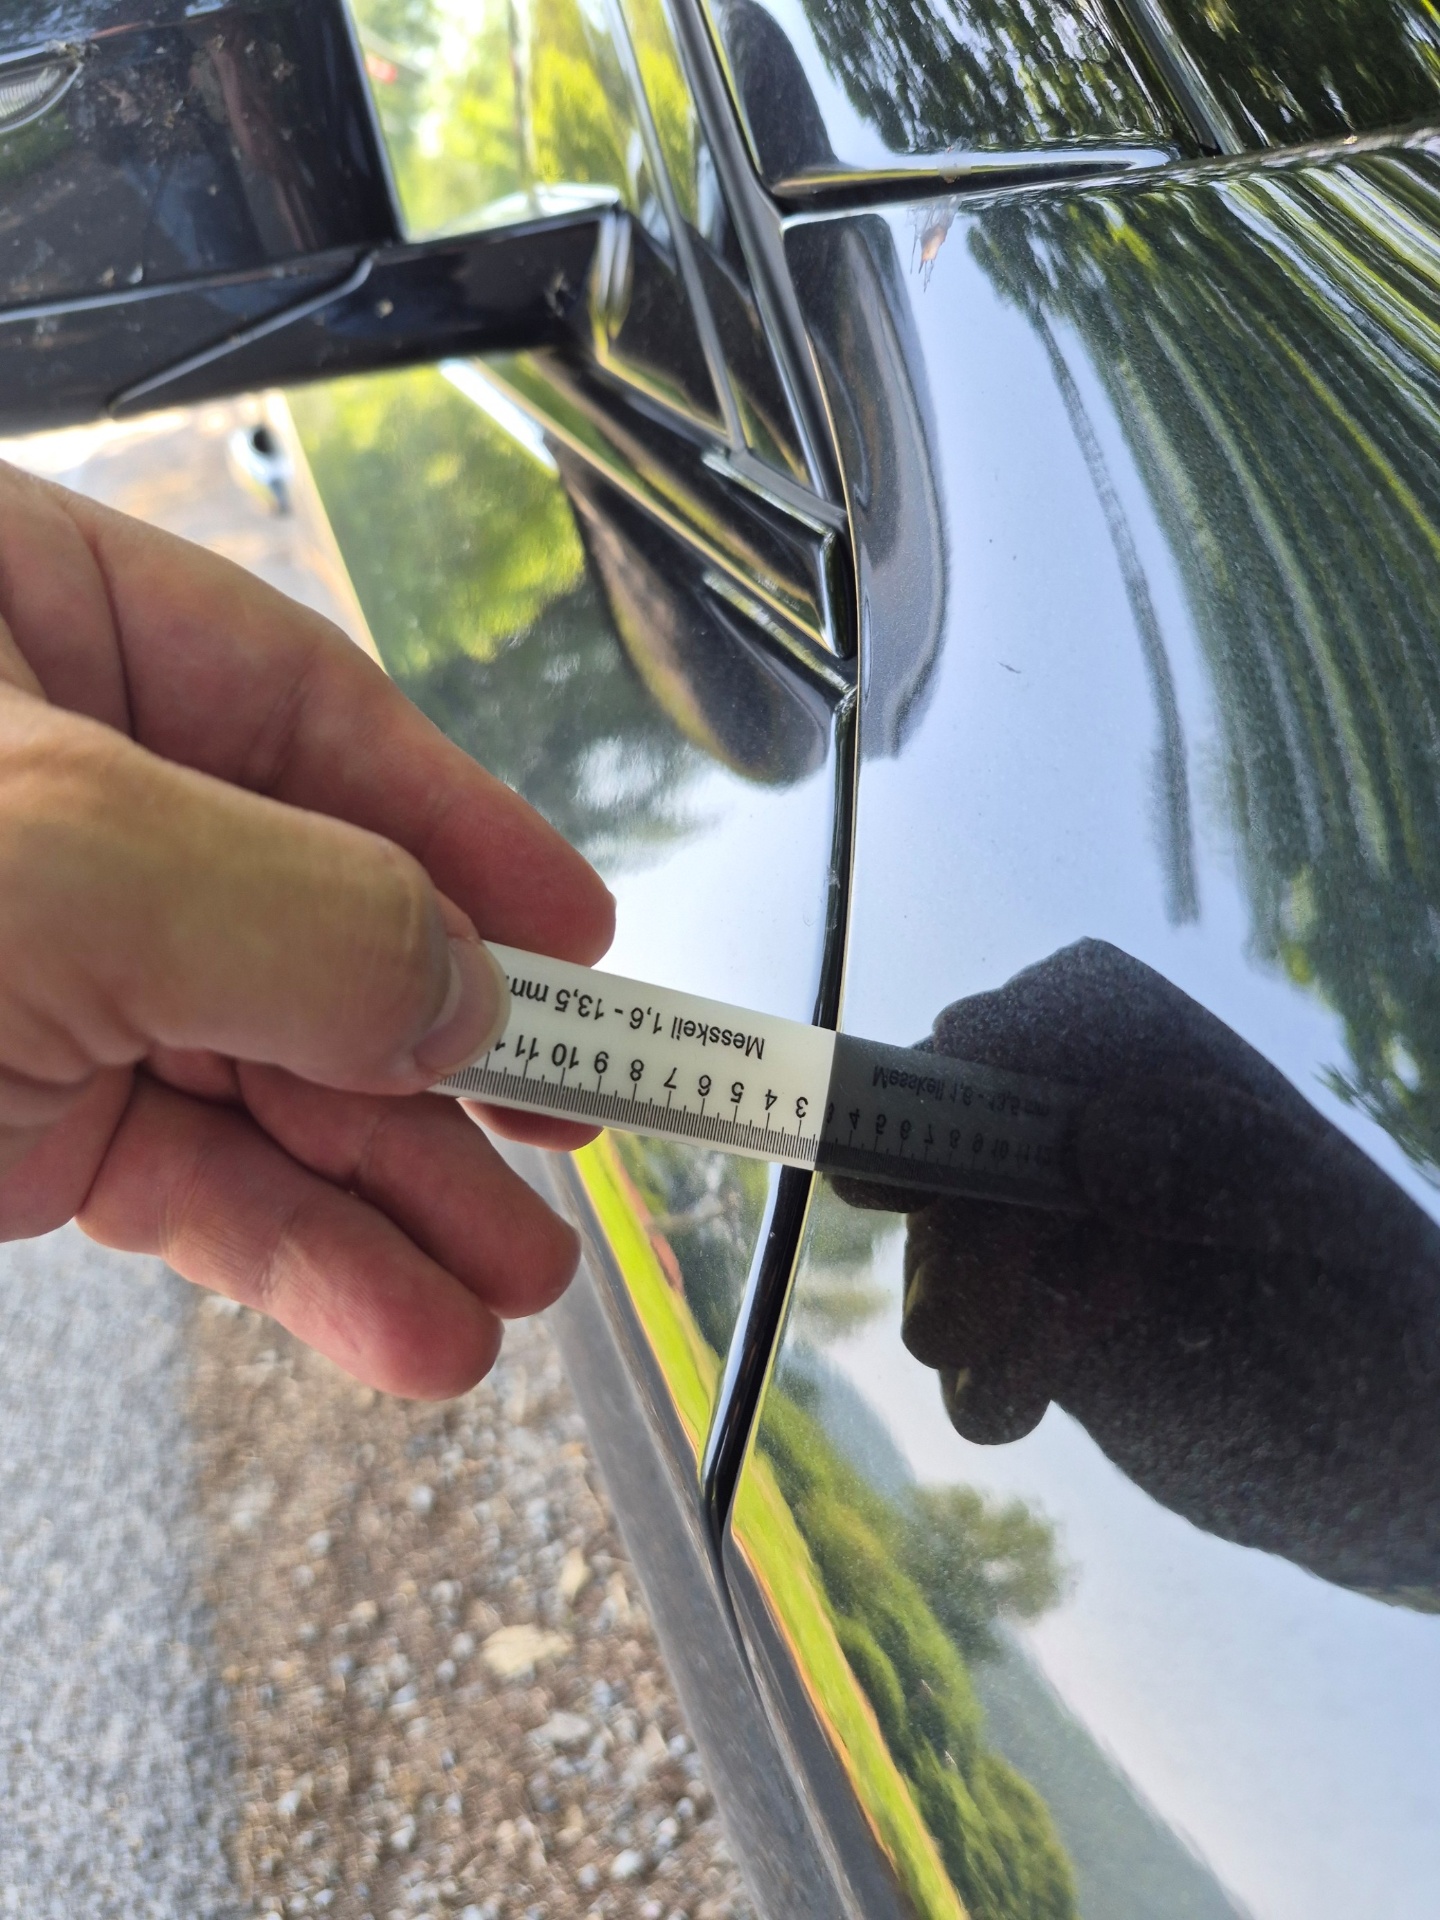
Präzise Kontrolle von Fugen und Karosserieausrichtung.
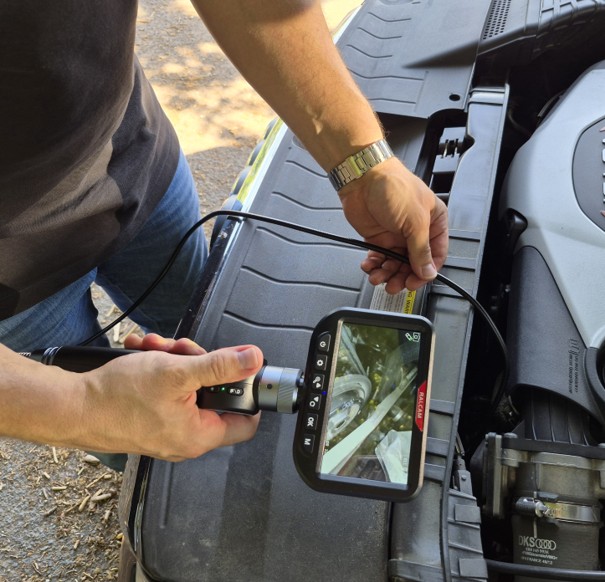
Inspektion verdeckter Bereiche und Hohlräume.
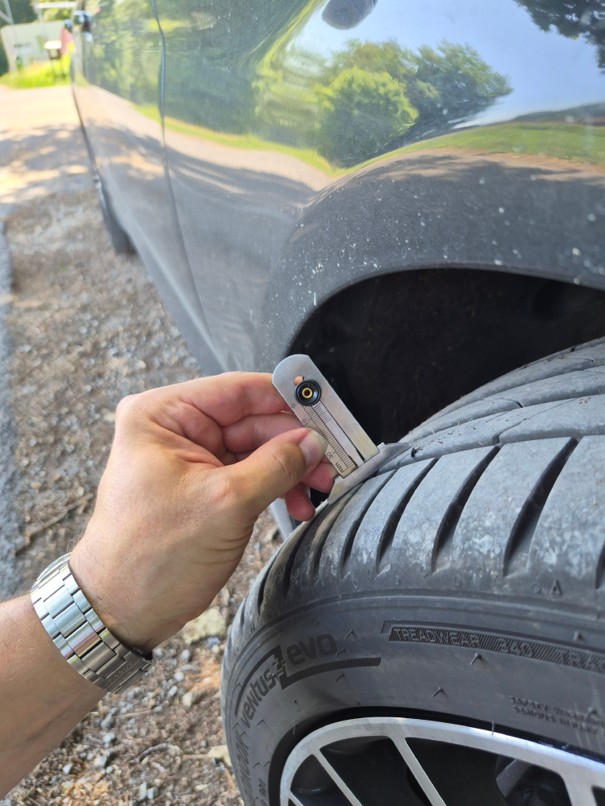
Messung von Profiltiefe und Reifenzustand.
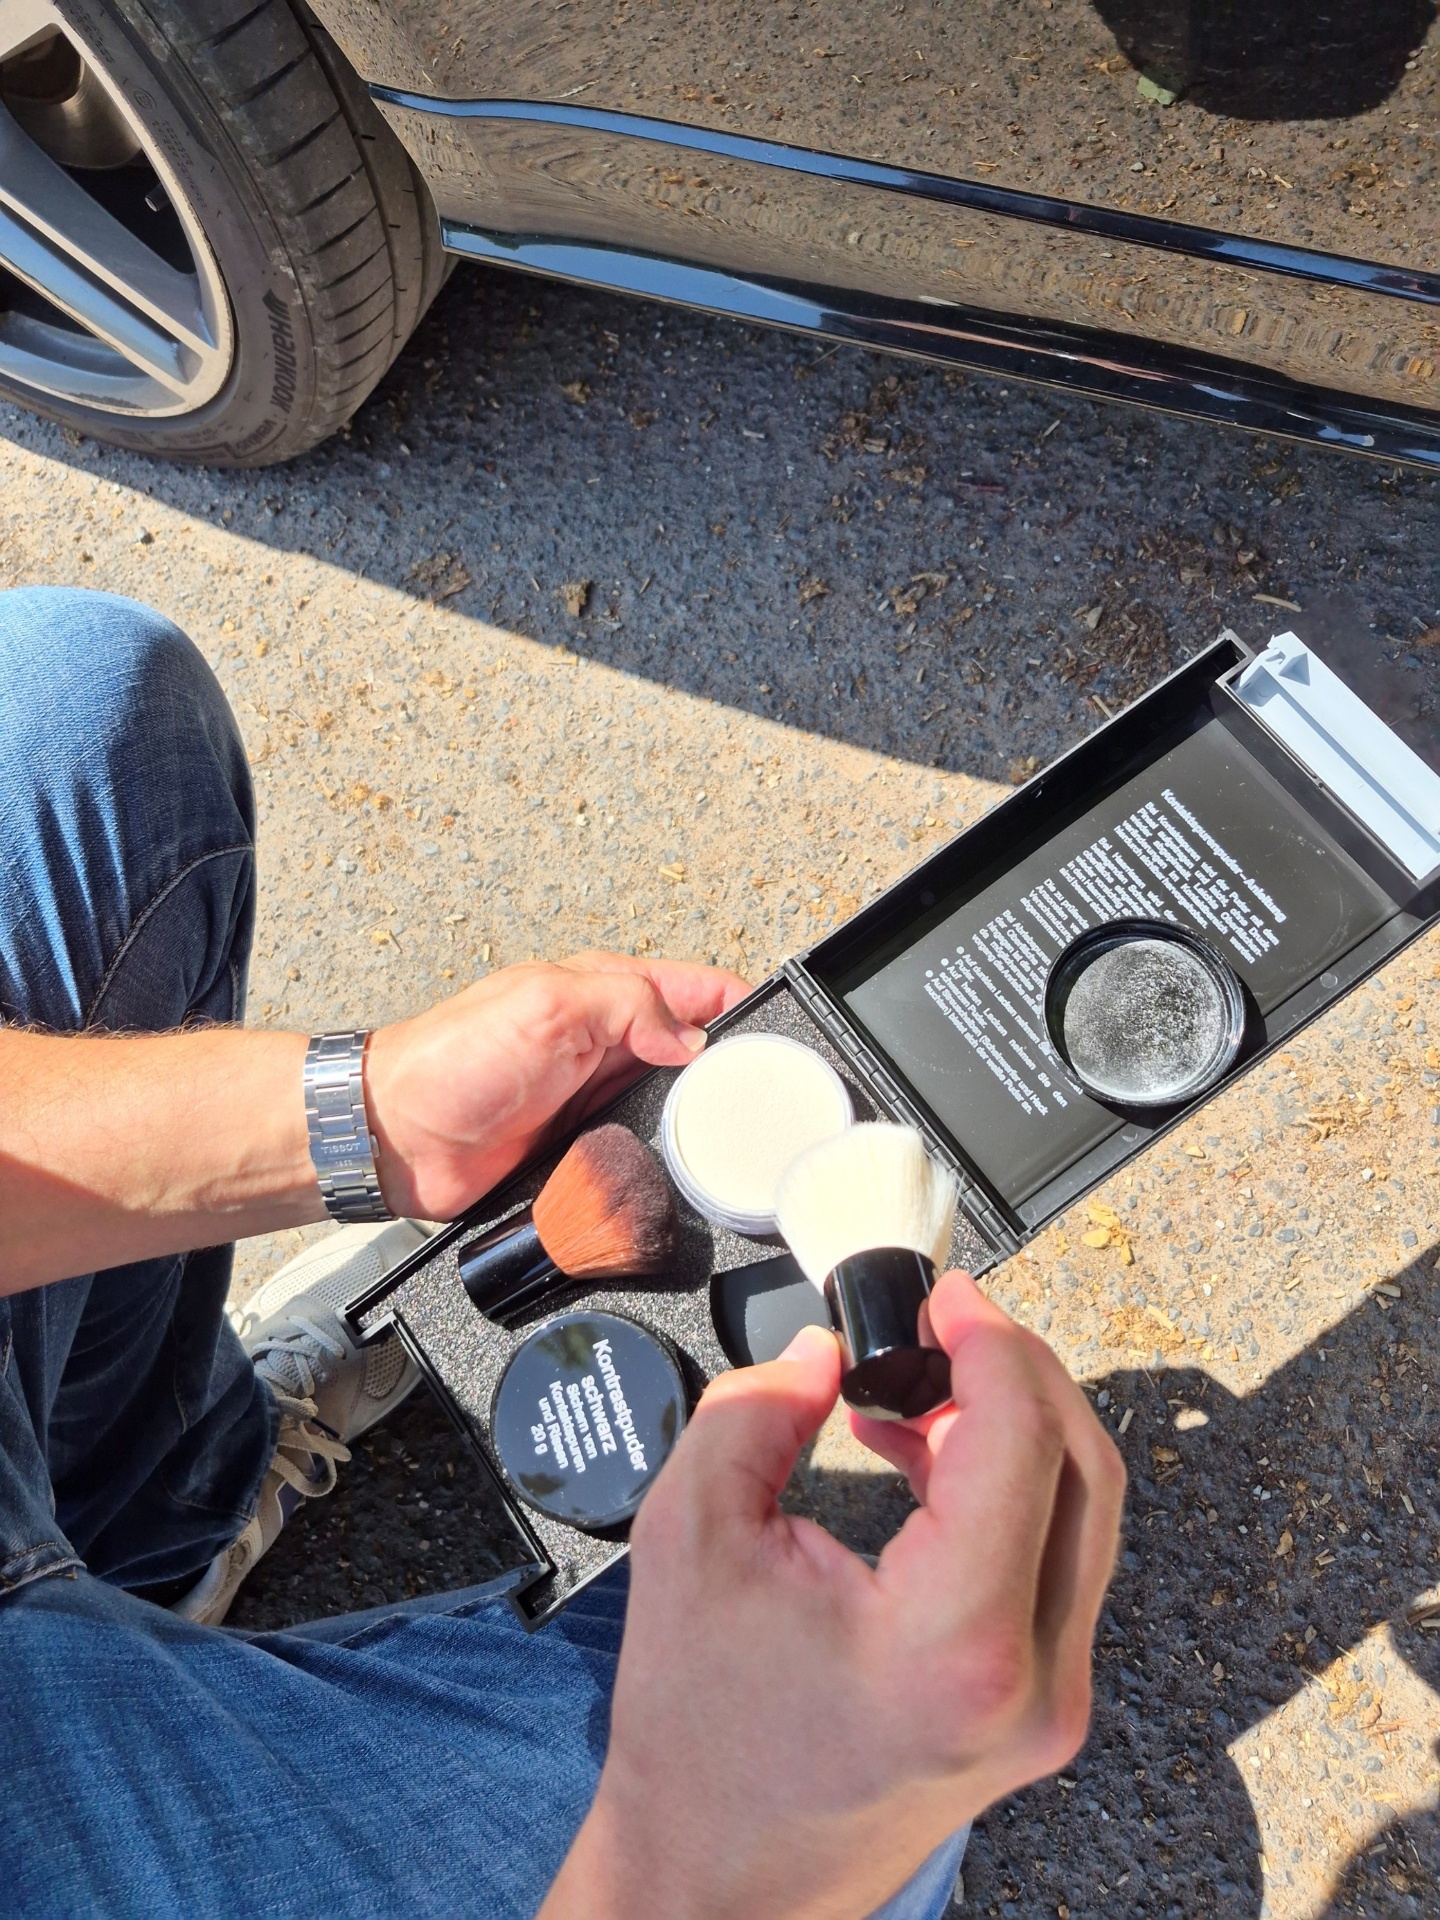
Sichtbarmachung feinster Dellen und Kratzer.
Für Geschädigte in der Regel kostenfrei.
Bei einem unverschuldeten Verkehrsunfall trägt die gegnerische Haftpflichtversicherung die Gutachterkosten in voller Höhe – vorausgesetzt, die Reparaturkosten liegen über der Bagatellgrenze von ca. 750 – 1.000 Euro. Ich rechne direkt mit der Versicherung ab, Sie haben keinen Aufwand.
Bei Teilverschulden werden die Kosten anteilig entsprechend der Haftungsquote getragen. Bei einer Quote von 70 zu 30 übernimmt die Versicherung 70 Prozent, den Rest tragen Sie selbst – dennoch lohnt sich das Gutachten fast immer.
Bei Eigenaufträgen (z. B. Kaskoschäden, Wertgutachten nach Selbstverschulden) rechne ich nach transparentem Festpreisangebot ab. Sie erfahren die Kosten vor der Beauftragung.
Was Sie nach einem Unfall vermeiden sollten.
In der Aufregung nach einem Unfall passieren Fehler, die später bares Geld kosten. Diese vier begegnen mir in der Praxis am häufigsten.
Sofort mit der gegnerischen Versicherung sprechen
Warten Sie mit inhaltlichen Aussagen zum Schaden, bis Ihr eigenes Gutachten vorliegt. Alles, was Sie vorher sagen, kann Ihre Position schwächen.
Schnelle Abfindungsangebote akzeptieren
Versicherer bieten oft frühzeitig eine „unkomplizierte Pauschale“. In fast allen Fällen liegt der tatsächliche Anspruch deutlich höher.
Auto reinigen oder reparieren
Vor der Begutachtung nichts verändern. Auch scheinbar unbedeutende Reinigung kann Spuren beseitigen, die für die Dokumentation wichtig sind.
Den Gutachter der Versicherung akzeptieren
Sie haben ein Recht auf einen unabhängigen Sachverständigen Ihrer Wahl. Nutzen Sie es.
Rufen Sie an, bevor Sie die Versicherung anrufen.
Ein Anruf spart Ihnen später oft mehrere hundert Euro an Regulierungsproblemen.
Unfall gehabt? Zögern Sie nicht.
Je früher ich den Schaden aufnehme, desto belastbarer ist die Beweislage. Ein kurzer Anruf genügt.